Domain wasserentnahme.de kaufen?
Wir ziehen mit dem Projekt
wasserentnahme.de um.
Sind Sie am Kauf der Domain
wasserentnahme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserentnahme.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Virtuelles Wasser. Inwiefern beeinflusst der indirekte Wasserverbrauch die Wasserknappheit in Exportländern?, Taschenbuch von Anonymous, GRIN,Virtuelles Wasser. Inwiefern Beeinflusst Der Indirekte Wasserverbrauch Die Wasserknappheit In Exportländern?, Taschenbuch Von Anonymous, Grin, 978-3-668-43920-7, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Virtuelles Wasser. Inwiefern beeinflusst der indirekte Wasserverbrauch die Wasserknappheit in Exportländern?, Taschenbuch von Anonymous, GRIN,Virtuelles Wasser. Inwiefern Beeinflusst Der Indirekte Wasserverbrauch Die Wasserknappheit In Exportländern?, Taschenbuch Von Anonymous, Grin, 978-3-668-43920-7, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
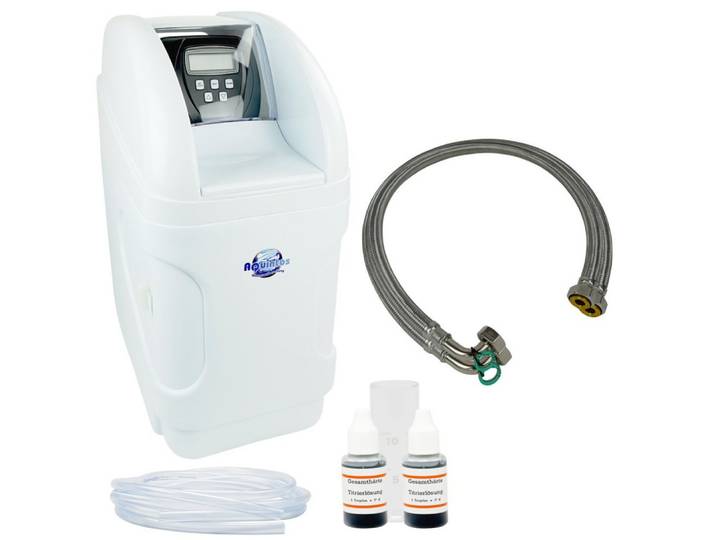
Aquintos Wasseraufbereitung Wasserhahn-Wasserfilter MKC32 TOP-Line Wasserenthärtungsanlage, Vollautomatische Anpassung an den Wasserverbrauch<p>Die <strong>Aquintos Wasseraufbereitung Kalkfilter MKC32 TOP-Line</strong> ist eine hochmoderne <strong>Wasserenthärtungsanlage</strong>, die speziell für Haushalte mit einem Wasserverbrauch von bis zu vier Personen konzipiert wurde. Mit einer beeindruckenden Kapazität von bis zu 2880 Litern bei 10°dH sorgt dieses Gerät für eine effektive Entkalkung und schützt Deine Rohrleitungen sowie Haushaltsgeräte vor schädlichen Ablagerungen.</p><p>Die <strong>Vollautomatische Anpassung</strong> an den Wasserverbrauch garantiert eine optimale Leistung, während der Nenndurchfluss von 1,1 m³/h bei 20°dH auf 8°dH und 0,32 m³/h auf 0°dH für eine zuverlässige Wasserenthärtung sorgt. Die Regeneration erfolgt in nur 45 Minuten, wobei der Salzverbrauch pro Regeneration bei lediglich 1,3 kg liegt. Die voreingestellte Regenerationszeit um 2 Uhr nachts ermöglicht eine ungestörte Nutzung während des Tages.</p><p>Das kompakte Kabinettgehäuse hat die Maße von 670 mm Höhe, 320 mm Breite und 500 mm Tiefe, was die Installation in verschiedenen Räumen erleichtert. Mit einem maximalen Salzvorrat von 40 kg und einem Harzinhalt von 8 Litern bietet die MKC32 TOP-Line eine langlebige und effiziente Lösung zur Wasserenthärtung. Der Anschluss erfolgt über eine Nennweite von 13 mm, wobei auch DN40 oder DN50 möglich sind.</p><p>Die <strong>Schutzart IP 54</strong> und der geringe Stromverbrauch von nur 3 Watt machen die Aquintos Wasserenthärtungsanlage zu einer umweltfreundlichen Wahl für jeden Haushalt. Mit dem im Lieferumfang enthaltenen Wasserhärtemessbesteck hast Du zudem die Möglichkeit, die Wasserqualität jederzeit zu überprüfen.</p>989,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.